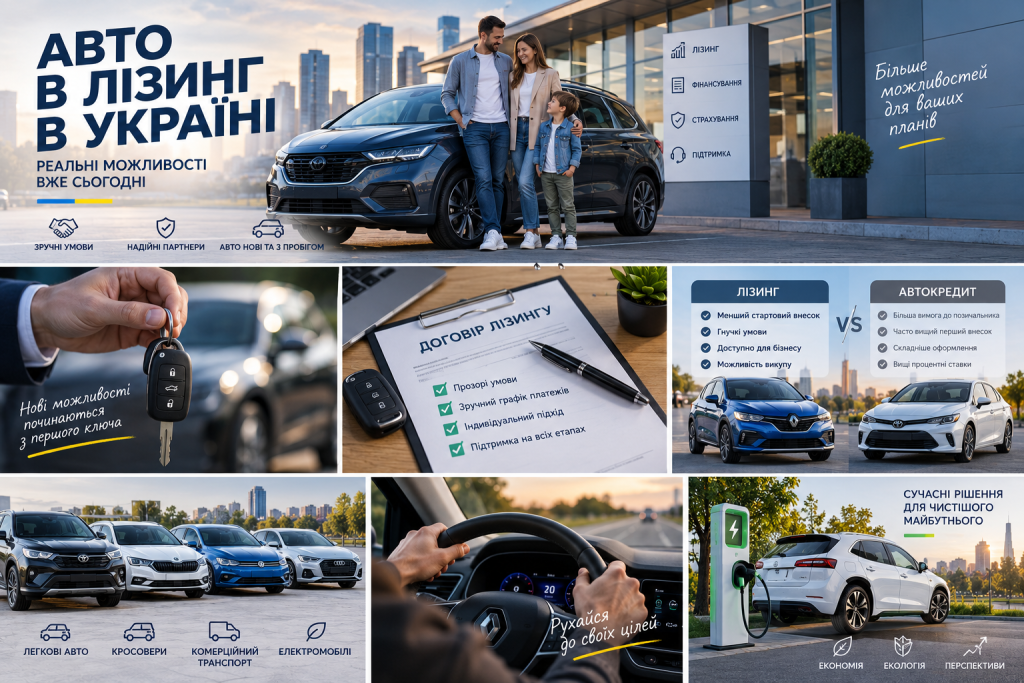
Купівля автомобіля для багатьох людей залишається серйозним фінансовим рішенням. Навіть якщо йдеться не про нову модель з автосалону, а про автомобіль з пробігом, повна оплата вартості машини одразу може суттєво вплинути на сімейний бюджет або оборотні кошти бізнесу. Саме тому покупці все частіше розглядають різні способи фінансування, які дозволяють користуватися автомобілем зараз, а оплачувати його поступово.
Один з таких варіантів це автомобільний лізинг. Він давно використовується підприємствами для придбання транспорту, обладнання та спеціальної техніки, але останніми роками стає більш зрозумілим і для приватних клієнтів. Лізинг може бути корисним рішенням для тих, хто не хоче або не може одразу витрачати всю суму на автомобіль.
При цьому оформлення автомобіля в лізинг не варто сприймати як просту покупку в розстрочку. Це окремий фінансовий інструмент зі своїми правилами, платежами та умовами. Перед укладанням договору важливо розуміти, як саме працює така схема, які витрати виникають у клієнта та на що потрібно звернути увагу.
Що таке автомобільний лізинг
Якщо пояснювати максимально просто, лізинг дозволяє отримати автомобіль у користування без необхідності одразу оплачувати його повну вартість. Лізингова компанія фінансує придбання обраного транспортного засобу, а клієнт поступово сплачує передбачені договором платежі.
Залежно від конкретної програми клієнт може спочатку внести певну частину вартості автомобіля, після чого залишок розподіляється на встановлений строк. Протягом цього періоду необхідно регулярно виконувати платежі відповідно до графіка.
Важливим моментом є право власності на автомобіль. Під час дії договору власником транспортного засобу зазвичай залишається лізингова компанія. Клієнт при цьому користується автомобілем у межах умов договору. Після виконання всіх зобовязань транспортний засіб може перейти у власність клієнта, якщо це передбачено відповідною програмою.
Саме тому перед підписанням документів потрібно уважно перевірити порядок переходу права власності, остаточні платежі та інші умови завершення договору.
Який автомобіль можна оформити в лізинг
Серед покупців досі існує думка, що лізинг підходить переважно для нових автомобілів. Насправді можливості залежать від конкретної компанії та її програм.
Фінансування може надаватися як для нових транспортних засобів, так і для автомобілів з пробігом. У деяких випадках можна розглядати транспорт, який вже знаходиться в Україні, або автомобіль, що планується придбати за кордоном.
Це дозволяє покупцеві не обмежуватися одним автосалоном або кількома моделями. Можна спочатку визначити бюджет, бажані характеристики та клас автомобіля, після чого шукати відповідний варіант.
Для когось головним критерієм буде мінімальна витрата пального. Іншому покупцеві потрібен великий сімейний автомобіль. Для підприємця важливими можуть бути надійність, вантажопідйомність, вартість обслуговування та можливість інтенсивної щоденної експлуатації.
Якщо покупця цікавить машина в лізинг, перед оформленням варто спочатку визначити приблизну вартість автомобіля, суму першого внеску та комфортний розмір щомісячних витрат.
Для кого може бути корисним лізинг
Автомобільний лізинг можуть використовувати як приватні особи, так і підприємці та юридичні особи. Причини вибору такого способу фінансування у кожного можуть бути різними.
Для приватного покупця основною перевагою часто стає можливість не накопичувати повну суму протягом кількох років. Якщо автомобіль потрібен для роботи, поїздок з родиною або щоденного пересування, тривале очікування може бути незручним.
Для підприємця автомобіль може бути робочим інструментом. Наприклад, транспорт використовується для зустрічей з клієнтами, доставки товарів, виїздів на обєкти або перевезення співробітників. У такій ситуації витрата великої суми з обороту підприємства може бути менш вигідною, ніж поступова оплата.
Компанії можуть використовувати лізинг для формування або оновлення автопарку. Особливо це актуально для бізнесу, де одночасно потрібні кілька автомобілів.
Проте саме наявність можливості оформити фінансування ще не означає, що це завжди найкраще рішення. Потрібно порівнювати загальні витрати та оцінювати власні фінансові можливості.
Чим лізинг відрізняється від автомобільного кредиту
На перший погляд кредит і лізинг дуже схожі. В обох випадках покупець не сплачує всю вартість автомобіля одразу і має регулярні платежі. Проте юридично та фінансово це різні механізми.
При класичному автомобільному кредиті банк надає кошти для придбання транспортного засобу. Автомобіль часто оформлюється на покупця, але може використовуватися як забезпечення кредиту.
У лізинговій схемі транспортний засіб протягом строку договору зазвичай належить лізинговій компанії. Клієнт отримує право користуватися автомобілем та виконує фінансові зобовязання згідно з договором.
Також можуть відрізнятися вимоги до документів, страхування, першого внеску та способу оформлення.
Не варто робити висновок лише на основі розміру щомісячного платежу. Для правильного порівняння потрібно знати загальну суму, яку клієнт сплатить протягом усього строку.
Що входить у витрати при оформленні автомобіля
Одна з поширених помилок покупців полягає в тому, що вони орієнтуються тільки на щомісячний платіж за автомобіль. Насправді витрати на транспорт значно ширші.
Спочатку потрібно врахувати перший внесок. Його розмір може залежати від програми, вартості автомобіля, строку договору та інших факторів.
Далі йдуть регулярні платежі згідно з графіком. Крім них можуть бути витрати на страхування, реєстраційні процедури та додаткові послуги.
Після отримання автомобіля зявляються звичайні витрати на експлуатацію. Це пальне або заряджання електромобіля, технічне обслуговування, заміна мастила, фільтрів, шин, гальмівних колодок та інших деталей.
Для автомобіля з великим пробігом варто окремо передбачити резерв на ремонт. Навіть якщо машина має хороший технічний стан у момент придбання, неможливо повністю виключити несподівані витрати в майбутньому.
Також необхідно враховувати паркування, мийку, сезонне зберігання шин та інші повсякденні витрати.
Саме тому при виборі автомобіля краще розраховувати не максимально можливий платіж, а комфортний. Після оплати автомобіля у бюджеті повинні залишатися кошти на звичайні потреби та непередбачені ситуації.
Як правильно визначити свій бюджет
Перед пошуком конкретного автомобіля корисно порахувати реальний місячний бюджет.
Наприклад, покупець може визначити суму, яку він готовий витрачати на транспорт щомісяця без значного зниження рівня життя. З цієї суми потрібно відняти прогнозовані витрати на пальне, страхування, обслуговування та паркування.
Залишок можна використовувати як орієнтир для фінансового платежу.
Такий підхід допомагає уникнути ситуації, коли клієнт формально може оплачувати лізинг, але будь-який ремонт або інша несподівана витрата створює проблему для бюджету.
Підприємцю варто додатково враховувати сезонність доходів. Якщо бізнес має періоди з нижчою виручкою, щомісячний платіж повинен залишатися посильним і в ці місяці.
На що дивитися в договорі
Договір потрібно читати повністю, навіть якщо основні умови вже були обговорені з менеджером.
Насамперед варто перевірити повну вартість фінансування та графік платежів. Покупець повинен розуміти не тільки суму одного платежу, а й загальну суму за весь період.
Окремої уваги потребує порядок дострокового погашення. У деяких випадках клієнт може захотіти закрити зобовязання раніше. Потрібно знати, чи допускається це договором та як у такому випадку розраховується остаточна сума.
Не менш важливими є умови страхування. Потрібно розуміти, який поліс необхідний, хто його оформлює та що відбувається у випадку ДТП.
Також потрібно перевірити наслідки прострочення платежів. У договорі можуть бути передбачені штрафи або інші заходи при порушенні графіка.
Якщо певний пункт незрозумілий, краще уточнити його до підписання документів.
Чи варто брати дорожчий автомобіль через доступне фінансування
Можливість розподілити оплату на кілька років психологічно спрощує покупку дорожчого автомобіля. Наприклад, різниця між двома моделями у повній вартості може здаватися великою, але після поділу на щомісячні платежі вона виглядає незначною.
Саме тут легко перевищити початковий бюджет.
Дорожчий автомобіль зазвичай означає не тільки більшу суму фінансування. Часто дорожчими будуть страхування, ремонт, шини та запчастини.
Тому доцільніше спочатку визначити максимальну загальну вартість автомобіля, а вже потім шукати модель у цьому діапазоні.
Особливо це важливо при купівлі преміального автомобіля з пробігом. Ціна самої машини може виглядати привабливо, але витрати на обслуговування залишаються на рівні преміального класу.
Новий автомобіль чи автомобіль з пробігом
Обидва варіанти мають свої переваги.
Новий автомобіль зазвичай має гарантію виробника, прогнозовані витрати на перших роках експлуатації та мінімальний ризик прихованих технічних проблем.
Головний мінус полягає у вищій вартості та швидкій втраті частини ціни після початку експлуатації.
Автомобіль з пробігом може коштувати значно дешевше. За однаковий бюджет покупець іноді може обрати модель вищого класу або кращу комплектацію.
Проте такий автомобіль потрібно ретельно перевіряти. Бажано провести діагностику двигуна, коробки передач, ходової частини та електроніки. Також варто перевірити історію обслуговування, пробіг та можливі ДТП.
Економія під час покупки втрачає сенс, якщо через кілька місяців знадобиться дорогий ремонт.
Чи підходить лізинг для електромобіля
Електромобілі також можна розглядати як варіант для фінансування. Для частини покупців можливість не оплачувати повну вартість одразу робить такий транспорт доступнішим.
При виборі електромобіля головну увагу потрібно приділити стану акумулятора. Саме батарея є одним з найдорожчих компонентів транспортного засобу.
Для вживаного електромобіля бажано перевірити залишкову ємність акумулятора та реальний запас ходу.
Також варто заздалегідь подумати про заряджання. Власник приватного будинку може встановити домашню зарядну станцію. Для мешканця багатоповерхового будинку ситуація може бути складнішою, тому потрібно перевірити наявність зарядних станцій поблизу дому та роботи.
Коли лізинг може бути невигідним
Лізинг не є універсальним рішенням для кожного покупця.
Якщо людина вже має достатню суму для придбання автомобіля і після покупки у неї залишиться фінансовий резерв, оплата власними коштами може бути простішою.
Також варто обережно ставитися до довгострокових фінансових зобовязань, якщо дохід нестабільний.
Не найкращою ідеєю буде оформлення дорогого автомобіля тільки тому, що поточний щомісячний платіж здається доступним.
Фінансове рішення повинно залишатися комфортним не тільки сьогодні, а й через рік або два.
Як підготуватися до оформлення
Починати краще не з подання заявки, а з розрахунків.
Спочатку потрібно визначити тип автомобіля та приблизний бюджет. Потім варто оцінити можливий перший внесок і бажаний строк фінансування.
Після цього можна порівняти кілька пропозицій та звернути увагу на повну суму витрат.
Якщо йдеться про вживаний автомобіль, бажано перед оформленням провести незалежну технічну перевірку.
Не потрібно поспішати з підписанням договору в день першого звернення. Навіть якщо автомобіль дуже подобається, варто спокійно перечитати умови та зробити остаточні розрахунки.
Підсумок
Автомобільний лізинг може бути зручним способом отримати транспорт без необхідності одразу оплачувати всю його вартість. Він підходить приватним покупцям, підприємцям та компаніям, яким важливо зберегти частину коштів для інших потреб.
При цьому головне завдання покупця полягає не в тому, щоб знайти мінімальний щомісячний платіж. Набагато важливіше оцінити повну вартість фінансування, додаткові витрати на автомобіль та власну здатність виконувати зобовязання протягом усього строку договору.
Перед оформленням варто порівняти різні автомобілі, перевірити умови фінансування, уважно прочитати договір та залишити резерв коштів на страхування, обслуговування і можливий ремонт.
При такому підході лізинг стає не просто способом швидше отримати автомобіль, а зрозумілим фінансовим інструментом, який можна використовувати відповідно до власного бюджету та реальних потреб.